Domain städtereisen-new-york.de kaufen?
Wir ziehen mit dem Projekt
städtereisen-new-york.de um.
Sind Sie am Kauf der Domain
städtereisen-new-york.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain städtereisen-new-york.de kaufen?
Warum bezeichnet man New York als Metropole?
New York wird als Metropole bezeichnet, weil es eine der größten und bevölkerungsreichsten Städte der Welt ist. Es ist ein wichtiger Finanz- und Wirtschaftszentrum mit einer Vielzahl von multinationalen Unternehmen und Börsen. Zudem ist New York ein kulturelles Zentrum mit einer Vielzahl von Museen, Theatern, Galerien und kulturellen Veranstaltungen. Die Stadt ist auch ein wichtiger Verkehrsknotenpunkt mit mehreren Flughäfen, Bahnhöfen und Häfen, die sie zu einem wichtigen Drehkreuz für den internationalen Handel machen. **
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **


Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Zukowsky, John: Die Geschichte der ArchitekturDie Geschichte der Architektur , Von der Pyramide zum Wolkenkratzer. Mit 350 Farb-Abbildungen , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20221102, Produktform: Leinen, Autoren: Zukowsky, John, Übersetzung: Kern, Steffen, Seitenzahl/Blattzahl: 272, Abbildungen: Mit 350 Farbfotos, Keyword: 2022; antike; antike architektur; architektur; architektur visuell; architektur-buch; architekturgeschichte; barock; bauhaus; berühmte gebäude; buch; bücher; frank gehry; frank lloyd wright; gotik; hagia sofia; industrie-architektur; islamische architektur; kunst; mies van der rohe; moderne; moderne architektur; neuerscheinung; palladio; postmoderne; renaissance; rokoko; romanik; schinkel; zaha hadid, Fachschema: Neunzehntes Jahrhundert~Zwanzigstes Jahrhundert~Architektur / Geschichte, Regionen, Zeitraum: 19. Jahrhundert (1800 bis 1899 n. Chr.)~20. Jahrhundert (1900 bis 1999 n. Chr.)~21. Jahrhundert (2000 bis 2100 n. Chr.), Thema: Verstehen, Warengruppe: HC/Architektur, Fachkategorie: Geschichte der Architektur, Thema: Entdecken, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Prestel Verlag, Verlag: Prestel Verlag, Verlag: Prestel Verlag, Verlag: Prestel, Länge: 255, Breite: 220, Höhe: 25, Gewicht: 1068, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: CHINA, VOLKSREPUBLIK (CN), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwimmen und Baden in Geschichte, Kultur und GesellschaftSchwimmen und Baden in Geschichte, Kultur und Gesellschaft , Schwimmen ist ein universelles Kulturgut und eine alte Kulturtechnik, die dem Menschen die Erfahrung vermittelt, die positiven Seiten des Elements Wasser wie auch seine Gefahren zu erleben. Schwimmen lehrt sowohl den harmonischen Umgang mit der Natur als auch Respekt und Demut vor ihrer Macht. Es gibt eine Fülle von historischen Quellen und Zeugnissen, die belegen, dass unsere Vorfahren in aller Welt und zu allen Zeiten sich Kenntnisse im Schwimmen angeeignet haben. Der Band bündelt Ergebnisse der wissenschaftlichen Tagung zur Geschichte des Schwimmens, Badens und des Schwimmsports vom 20. bis 22. Mai 2022 in der Schwabenakademie Irsee. Er bietet Erkenntnisse zur Geschichte des Schwimmens und der Wasserrettung, zu Diskursen über Schwimmpädagogik, Badekleidung und Nacktheit. Die Beiträge öffnen zudem Perspektiven auf Geschlechterforschung mit Blick auf die Bade- und Schwimmkultur, Baden und Schwimmen in Kunst, Literatur und Wissenschaft, Bau- und Architekturgeschichte von Bädern und Schwimmhallen und die Bedeutung des Badewesens für Freizeit und Stadtgesellschaft. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 202403, Produktform: Kartoniert, Autoren: Herzog, Markwart, Redaktion: Krüger, Michael, Seitenzahl/Blattzahl: 239, Abbildungen: überwiegend farbige Fotos, Keyword: Bäderarchitektur; DLRG; Frauensport; Freibad; Natursport; Rettungsschwimmen; Schwimmbad; Schwimmen; Schwimmsport; Seebrücke, Fachschema: Sport / Geschichte~Wassersport - Wassersportler, Fachkategorie: Gesellschaft und Kultur, allgemein~Geschichte des Sports~Schwimmen und Tauchen, Warengruppe: TB/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 16, Gewicht: 576, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **


Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
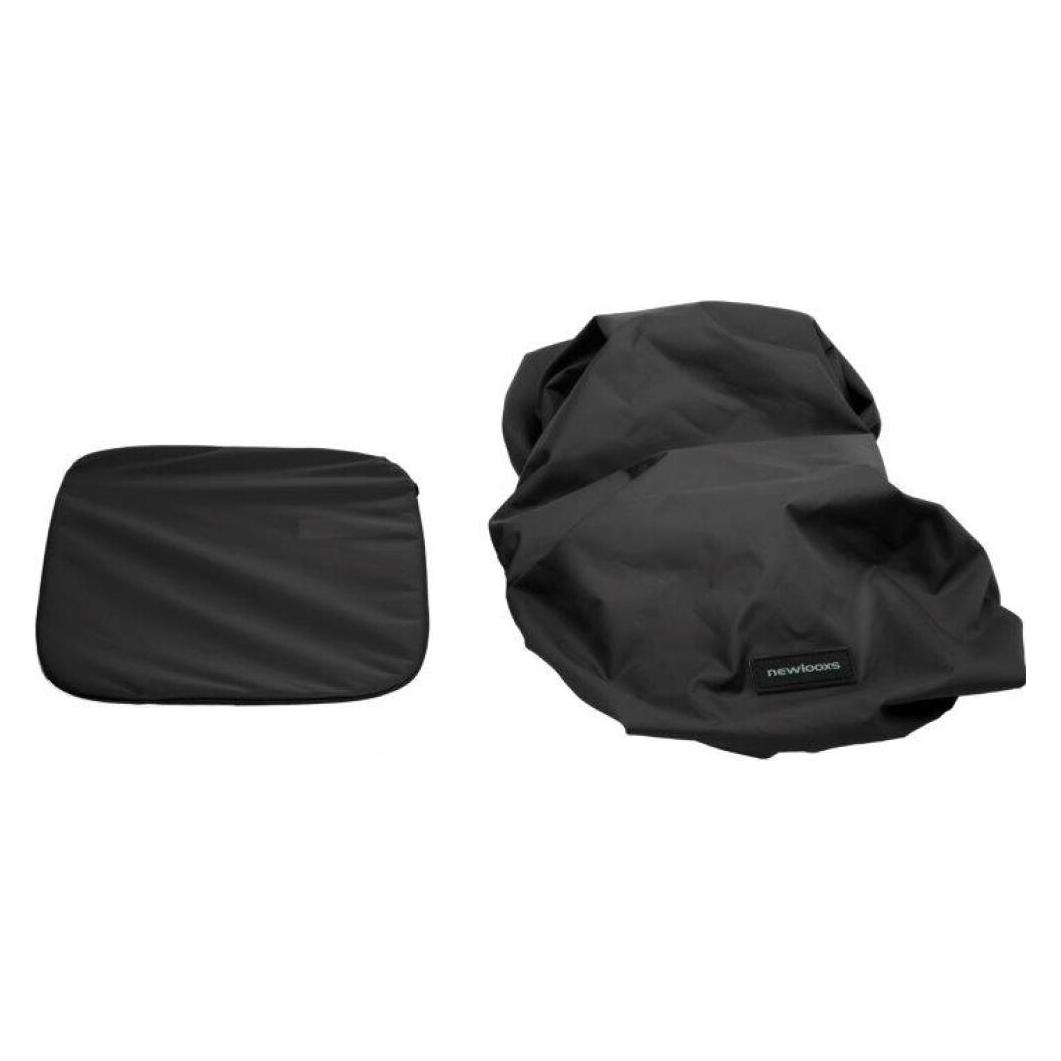
New Looxs Shopping Set Clipper1. Produktübersicht Das New Looxs Clipper Shopping Package ist eine praktische Lösung für Radfahrer, die regelmäßig Einkäufe erledigen. Es verwandelt einen Standard-Fahrradkorb in einen funktionalen Einkaufskorb, der das sichere Transportieren von Lebensmitteln oder persönlichen Gegenständen erleichtert. Mit einem wasserdichten Überzug schützt es den Inhalt vor Regen und Feuchtigkeit, was es ideal für den urbanen Pendelverkehr macht. Die einfache Installation ermöglicht einen schnellen Wechsel zwischen verschiedenen Verwendungszwecken. 2. Technische Spezifikationen & Komponenten Hersteller: New Looxs Modell: 129330 EAN: 8714827984604 Material: Polyester Gewicht: 0.37 kg Wasserbeständigkeit: Wasserdicht 3. Praktikabilität & Besondere Merkmale Benutzerfreundlichkeit: Schnelle Anbringung und Abnahme, ermöglicht mühelosen Wechsel zwischen verschiedenen Anwendungen. Haltbarkeit: Robuste K...18,02 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Warum bezeichnet man New York als Metropole?
New York wird als Metropole bezeichnet, weil es eine der größten und bevölkerungsreichsten Städte der Welt ist. Es ist ein wichtiger Finanz- und Wirtschaftszentrum mit einer Vielzahl von multinationalen Unternehmen und Börsen. Zudem ist New York ein kulturelles Zentrum mit einer Vielzahl von Museen, Theatern, Galerien und kulturellen Veranstaltungen. Die Stadt ist auch ein wichtiger Verkehrsknotenpunkt mit mehreren Flughäfen, Bahnhöfen und Häfen, die sie zu einem wichtigen Drehkreuz für den internationalen Handel machen. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
Ähnliche Suchbegriffe für Abschreibungen
-
Zukowsky, John: Die Geschichte der ArchitekturDie Geschichte der Architektur , Von der Pyramide zum Wolkenkratzer. Mit 350 Farb-Abbildungen , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20221102, Produktform: Leinen, Autoren: Zukowsky, John, Übersetzung: Kern, Steffen, Seitenzahl/Blattzahl: 272, Abbildungen: Mit 350 Farbfotos, Keyword: 2022; antike; antike architektur; architektur; architektur visuell; architektur-buch; architekturgeschichte; barock; bauhaus; berühmte gebäude; buch; bücher; frank gehry; frank lloyd wright; gotik; hagia sofia; industrie-architektur; islamische architektur; kunst; mies van der rohe; moderne; moderne architektur; neuerscheinung; palladio; postmoderne; renaissance; rokoko; romanik; schinkel; zaha hadid, Fachschema: Neunzehntes Jahrhundert~Zwanzigstes Jahrhundert~Architektur / Geschichte, Regionen, Zeitraum: 19. Jahrhundert (1800 bis 1899 n. Chr.)~20. Jahrhundert (1900 bis 1999 n. Chr.)~21. Jahrhundert (2000 bis 2100 n. Chr.), Thema: Verstehen, Warengruppe: HC/Architektur, Fachkategorie: Geschichte der Architektur, Thema: Entdecken, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Prestel Verlag, Verlag: Prestel Verlag, Verlag: Prestel Verlag, Verlag: Prestel, Länge: 255, Breite: 220, Höhe: 25, Gewicht: 1068, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: CHINA, VOLKSREPUBLIK (CN), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwimmen und Baden in Geschichte, Kultur und GesellschaftSchwimmen und Baden in Geschichte, Kultur und Gesellschaft , Schwimmen ist ein universelles Kulturgut und eine alte Kulturtechnik, die dem Menschen die Erfahrung vermittelt, die positiven Seiten des Elements Wasser wie auch seine Gefahren zu erleben. Schwimmen lehrt sowohl den harmonischen Umgang mit der Natur als auch Respekt und Demut vor ihrer Macht. Es gibt eine Fülle von historischen Quellen und Zeugnissen, die belegen, dass unsere Vorfahren in aller Welt und zu allen Zeiten sich Kenntnisse im Schwimmen angeeignet haben. Der Band bündelt Ergebnisse der wissenschaftlichen Tagung zur Geschichte des Schwimmens, Badens und des Schwimmsports vom 20. bis 22. Mai 2022 in der Schwabenakademie Irsee. Er bietet Erkenntnisse zur Geschichte des Schwimmens und der Wasserrettung, zu Diskursen über Schwimmpädagogik, Badekleidung und Nacktheit. Die Beiträge öffnen zudem Perspektiven auf Geschlechterforschung mit Blick auf die Bade- und Schwimmkultur, Baden und Schwimmen in Kunst, Literatur und Wissenschaft, Bau- und Architekturgeschichte von Bädern und Schwimmhallen und die Bedeutung des Badewesens für Freizeit und Stadtgesellschaft. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 202403, Produktform: Kartoniert, Autoren: Herzog, Markwart, Redaktion: Krüger, Michael, Seitenzahl/Blattzahl: 239, Abbildungen: überwiegend farbige Fotos, Keyword: Bäderarchitektur; DLRG; Frauensport; Freibad; Natursport; Rettungsschwimmen; Schwimmbad; Schwimmen; Schwimmsport; Seebrücke, Fachschema: Sport / Geschichte~Wassersport - Wassersportler, Fachkategorie: Gesellschaft und Kultur, allgemein~Geschichte des Sports~Schwimmen und Tauchen, Warengruppe: TB/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 16, Gewicht: 576, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.